三島市の家庭教育セミナーで講師を務めました
こんにちは。生き方とお金の専門家、ファイナンシャルプランナーの鳥居麗子です。
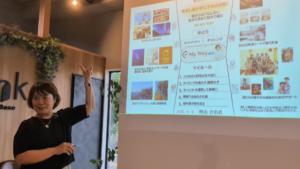
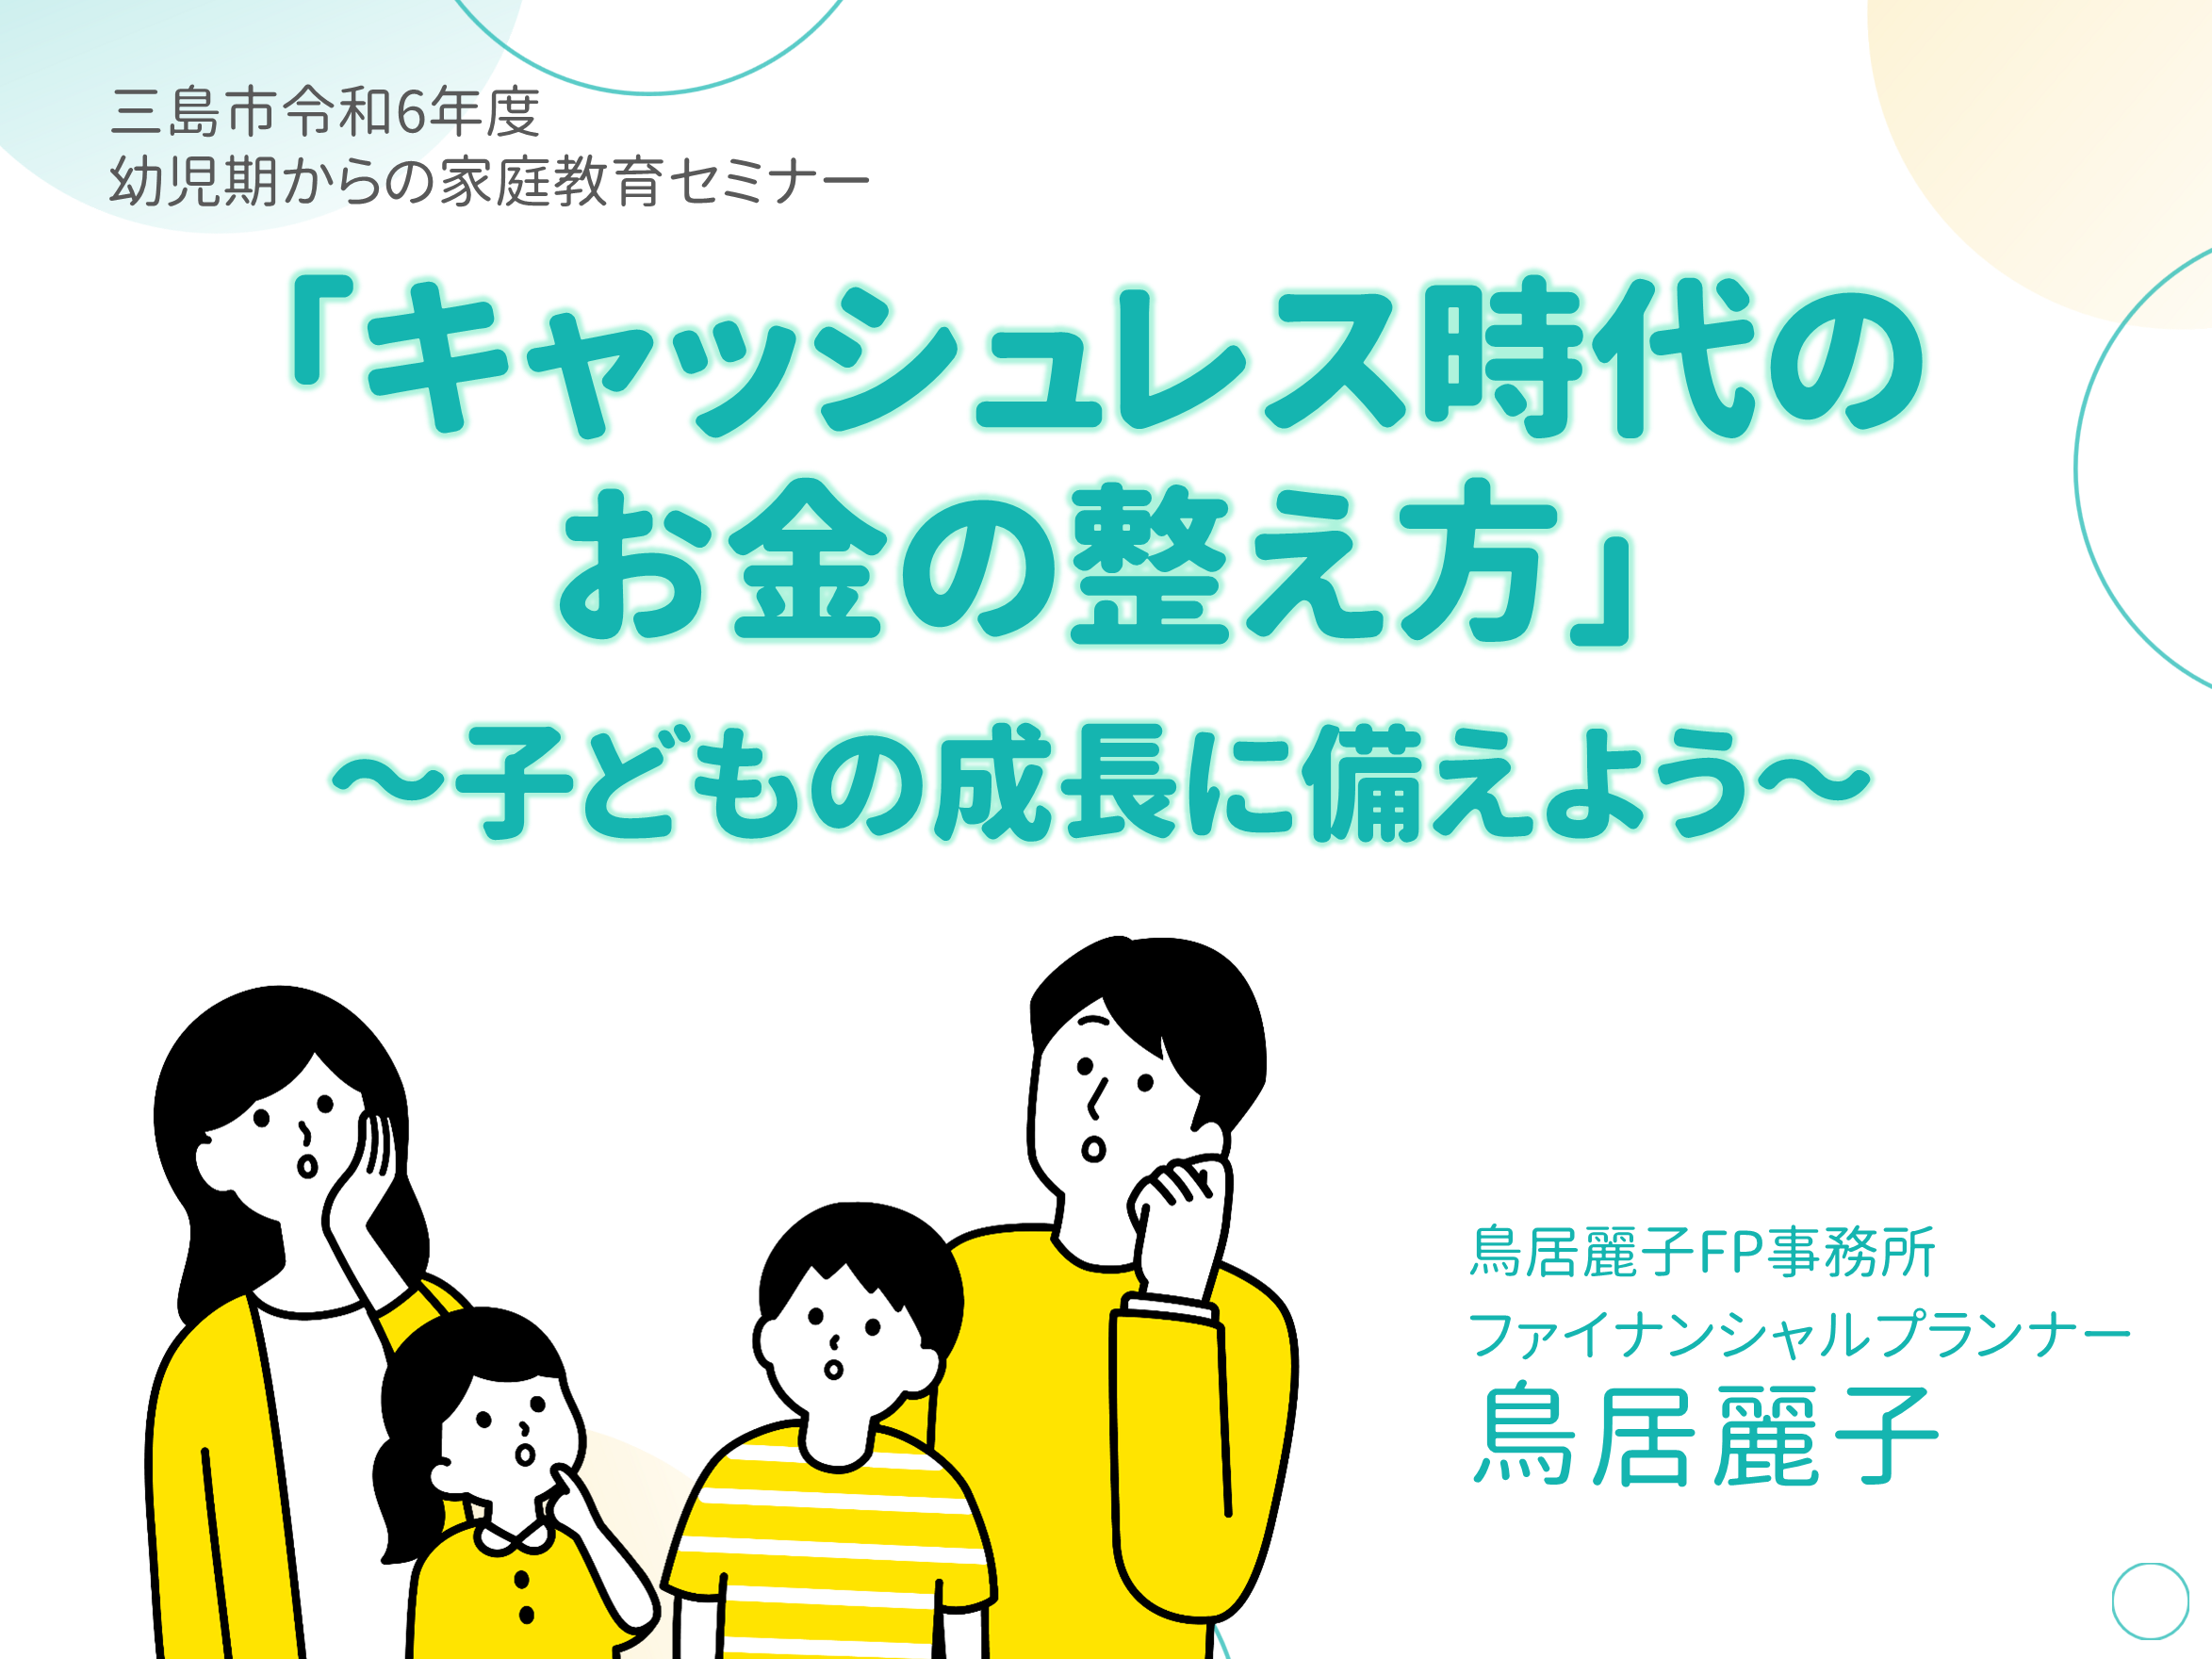
2024年9月27日、三島市教育委員会 生涯学習課さん主催の「幼児期からの家庭教育セミナー」第3回で、講師を務めさせていただきました。会場は三島市民生涯学習センター。対象は、市内にお住まいの幼児・児童の保護者のみなさんです。
テーマは「キャッシュレス時代のお金の整え方〜子どもの成長に備えよう〜」。別室での託児もあり、小さなお子さんを預けて参加してくださったパパ・ママも。限られた時間を「自分のため」「家族のため」に使ってくださったことが、まずとても嬉しかったです。
この記事では、当日お話しした内容をぎゅっとまとめてお届けします。参加できなかった方にも、「これからのわが家のお金」を考えるきっかけになればうれしいです。
キャッシュレス決済は「払うタイミング」で3つに分かれる
ひとくちにキャッシュレスと言っても、実は種類はさまざま。講座ではまず、お金を払うタイミングで3つに分けて整理しました。
| タイプ | 主な例 |
|---|---|
| 前払い | プリペイドカード、ギフトカード、チャージして使う電子マネー・QRコード決済 |
| 即時払い | デビットカード、即時型の電子マネー |
| 後払い | クレジットカード、後払い型の電子マネー |
メリットは、現金を持たなくていい、ポイント還元がある、送金が手軽、などいろいろあります。中でも私がいちばんお伝えしたかったのは「記録が残りやすい」こと。家計簿をつけなくても、何にいくら使ったかが自然と残ります。
一方でデメリットとして強調したのが「現金より使い過ぎる懸念がある」こと。お財布からお札が減っていく感覚がないぶん、気づいたら…ということが起きやすいんですね。
つまりキャッシュレスは、使い方しだいで「家計の味方」にも「家計を乱す原因」にもなる道具です。
家計が乱れる本当の原因は「特別費」
家計が苦しくなる原因、何だと思いますか? 食費の使いすぎ、サブスクの契約しすぎ、家族の浪費、ストレス発散の買い物…。会場でも「うちはこれかも」という声が聞こえてきました。
でも、多くのご家庭で本当の原因になっているのは「特別費」です。車検、固定資産税、帰省、誕生日やクリスマス、入学準備など、毎月ではないけれど必ずやってくる出費のこと。これを想定していないと、そのたびに貯金を取り崩すことになります。
貯まる家計を分解すると、こんな式になります。
手取り収入 − 先取り貯蓄 = 固定費 + 変動費 + 特別費の積立
左側が「1か月に使えるお金」、右側が「支出」。このバランスがとれていることが大事です。そのための家計管理のポイントは3つ。
- 先取り貯蓄を仕組み化する(将来何にいくらかかるかを考え、自動積立にする)
- 使ってよい金額を知る(特別費を含め、決まった支払いを把握する)
- 上限金額を守って使う(家計を見直し、キャッシュレスを上手に使う)
そしてお金を払うときには、ちょっと立ち止まって3つを自分に聞いてみてください。「本当に必要?価値がある?」「予算内か?」「将来のためになる?」。この小さな問いかけが、キャッシュレス時代の家計を守ってくれます。
教育費は「いくらかかるか」より「どうしたいか」
後半は、子どもの成長への備え、つまり教育費のお話です。
正直に言うと、将来のことはわかりません。わからないから、いくらかかるかもわからない。だからこそ大切なのは「私たちはどうしたいのか」、言いかえれば「いくらかけられるか」を考えることです。講座では、4つのステップでお伝えしました。
- 教育費はどれくらいかかるかを知る
- 夫婦で話し合う
- どこまで出したいかを仮決めする
- 「今」からいくら貯めればいいかを計算する
ステップ1では、文部科学省と日本政策金融公庫の調査をもとに、幼稚園から大学までの総額をご紹介しました。習い事なども含めると、すべて公立でおよそ1,000万円、私立中心だと2,400万〜2,600万円台。数字を見て、会場が少しざわっとした瞬間でした。
でも、ここで焦る必要はありません。大事なのはステップ2と3。夫婦で「わが家はどうしたい?」を話し合い、まずは仮でいいので決めてみること。仮決めがあるからこそ、ステップ4の「毎月いくら貯めるか」が具体的になります。
貯め方の順番は、いくら貯めるかを決める → 児童手当を貯める → 足りない分を貯める、の3段階。2024年10月からは児童手当が拡充され、所得制限がなくなりました。児童手当を手をつけずに貯めておくだけでも、教育費の大きな土台になります。
72時間以内に、ひとつだけ行動を
講座の最後には「72時間以内に行動すること」を、参加者のみなさんそれぞれに決めていただきました。聞いて「なるほど」で終わらせず、小さくてもいいから一歩動いてみる。それが、お金を整えるいちばんの近道だからです。
たとえば、こんな一歩でもじゅうぶんです。
- キャッシュレスの利用明細を1か月分見てみる
- 来年の特別費を思いつくだけ書き出してみる
- 子どもの教育について、パートナーと5分だけ話してみる
キャッシュレスも教育費も、「なんとなく」のままだと不安が大きくなります。でも「わが家はどうしたいか」が見えると、お金は自然と整っていきます。私がいつもお伝えしている、価値観を先に、お金はそのあとに、という考え方です。
ご参加くださったみなさん、そして準備から当日まで丁寧にサポートしてくださった三島市生涯学習課のみなさま、本当にありがとうございました。
家計や教育費のこと、ひとりで抱えずに一緒に考えてみませんか? ご相談は、お問い合わせフォームや公式LINEからお気軽にどうぞ。